Domain bezahlbarer-zahnersatz.de kaufen?
Wir ziehen mit dem Projekt
bezahlbarer-zahnersatz.de um.
Sind Sie am Kauf der Domain
bezahlbarer-zahnersatz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bezahlbarer-zahnersatz.de kaufen?
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Wann ist 13b?
"Wann ist 13b?" ist eine Frage, die auf den ersten Blick keinen klaren Sinn ergibt. Es könnte sich um eine Referenz zu einem spezifischen Zeitpunkt, einem Ereignis oder einem Code handeln. Ohne weitere Kontextinformationen ist es schwierig, eine genaue Antwort zu geben. Möglicherweise handelt es sich um eine interne Bezeichnung oder eine geheime Anspielung, die nur Eingeweihten bekannt ist. Es wäre hilfreich, mehr Informationen zu haben, um die Frage genauer zu klären und eine passende Antwort zu finden. **


Ähnliche Suchbegriffe für 13b
Top-Angebote
Produkte zum Begriff 13b:
-
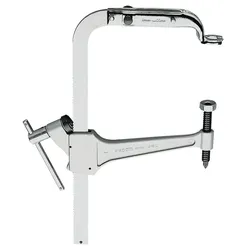
FACOM Universal-Ventilfederheber U.13BUniversal-Ventilfederheber mit Spezialbacken U.13BProduktstärken:Für den Ein- und Ausbau der VentilfedernLieferung mit gebogenen Spezialbacken Art.-Nr. U.13BAbmessungen (L x B x H): 265 x 365 x 20 mmTechnische Daten:H[mm]: 20B[mm]: 365L[mm]: 265[kg]: 1,1188,68 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was fällt unter 13b?
Was fällt unter 13b? Unter § 13b Einkommensteuergesetz (EStG) fallen Einkünfte aus der Vermietung und Verpachtung von Grundstücken, Gebäuden, Wohnungen und Gewerberäumen. Dabei handelt es sich um Einkünfte aus der Vermietung von unbeweglichem Vermögen, die nicht zu den Einkünften aus Gewerbebetrieb zählen. Zu den Einkünften zählen beispielsweise Mieteinnahmen, Pachteinnahmen und Erbbauzinsen. Diese Einkünfte müssen in der Einkommensteuererklärung angegeben und versteuert werden. **
-
Wer bekommt Freistellungsbescheinigung 13b?
Die Freistellungsbescheinigung nach § 13b UStG wird in der Regel von Unternehmen beantragt, die Bauleistungen erbringen oder in Anspruch nehmen. Dazu gehören beispielsweise Bauunternehmen, Handwerksbetriebe, aber auch Bauherren und Bauträger. Die Freistellungsbescheinigung dient dazu, dass der Leistungsempfänger keine Umsatzsteuer als Bauabzugssteuer einbehalten muss, wenn bestimmte Voraussetzungen erfüllt sind. Somit profitieren vor allem Unternehmen der Baubranche von der Freistellungsbescheinigung nach § 13b UStG. **
-
Wann greift der 13b?
Der § 13b des Einkommensteuergesetzes greift, wenn eine vermietete Immobilie im Privatvermögen des Vermieters liegt und dieser die Einkünfte aus Vermietung und Verpachtung durch bestimmte Maßnahmen steigern möchte. Dazu zählen beispielsweise energetische Sanierungsmaßnahmen oder der Umbau zu barrierefreiem Wohnraum. Durch diese Maßnahmen kann der Vermieter eine erhöhte Abschreibung in Anspruch nehmen und somit seine Steuerlast reduzieren. Der § 13b ist also ein Instrument, um Investitionen in den Wohnungsbestand zu fördern und gleichzeitig die steuerliche Belastung zu verringern. Es ist wichtig, die Voraussetzungen und Regelungen des § 13b genau zu beachten, um von den steuerlichen Vorteilen profitieren zu können. **
-
Wann 13b bei Bauleistungen?
Die Regelung nach § 13b UStG betrifft die Steuerschuldnerschaft bei Bauleistungen. Sie besagt, dass der Leistungsempfänger die Umsatzsteuer schuldet, wenn er selbst ein Unternehmer ist und die Bauleistung für sein Unternehmen bezieht. Diese Regelung dient dazu, Umsatzsteuerbetrug im Baugewerbe zu verhindern. Sie gilt für Bauleistungen, die im Inland erbracht werden und unter den Anwendungsbereich des § 13b UStG fallen. Es ist wichtig, die Voraussetzungen für die Anwendung dieser Regelung genau zu prüfen, um mögliche Haftungsrisiken zu vermeiden. **


Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
Wer bekommt 13b Bescheinigung?
Die 13b-Bescheinigung wird in Deutschland an Vermieter oder Eigentümer von Wohnungen ausgestellt, die an anerkannte Flüchtlinge oder Asylberechtigte vermietet werden. Diese Bescheinigung ermöglicht es den Vermietern, bestimmte steuerliche Vorteile in Anspruch zu nehmen, wie zum Beispiel die Möglichkeit, erhöhte Abschreibungen geltend zu machen. Um die Bescheinigung zu erhalten, müssen die Vermieter nachweisen, dass sie ihre Wohnung an anerkannte Flüchtlinge oder Asylberechtigte vermieten und die entsprechenden Voraussetzungen erfüllen. **
Top-Angebote
Produkte zum Begriff 13b:
-
MINT CLASSIC Zahnpasta Zahnersatz Balance zur täglichen Pflege, 85mlFrische Spezial-Zahnpasta für Zahnersatz Zahnersatz unterscheidet sich in Oberflächenstruktur und Materialeigenschaften deutlich von natürlichen Zähnen – Zeit für eine Extrapflege-Formel! Die MINT Zahnpasta Zahnersatz Balance geht über die klassische Reinigung hinaus und unterstützt die tägliche Pflege von Implantaten, Kronen und Prothesen. Für ein gutes Mundgefühl, einen frischen Atem und starke Ersatzzähne! Was erhalte ich? Zahnpasta Zahnersatz Balance zur täglichen Pflege, 85 ml Auf einen Blick speziell für die täglichen Pflegebedürfnisse von Menschen mit Implantaten, Kronen, Brücken und Prothesen entwickelt mit der innovativen MINT Balance Technology die spezielle Multi-Biotic Formel kombiniert präbiotische, postbiotische Wirkmechanismen, um das natürliche Gleichgewicht im Mund rund um Zahnersatz zu unterstützen gleichzeitig sorgt die sanfte Reinigungstechnologie für eine effektive und schonende tägliche Pflege trägt zu einem gepflegten, frischen Mundgefühl bei entwickelt von Zahnärztin Dr. Mariana Mintcheva vegan fluoridfrei nur für Erwachsene enthält Menthol Inhaltsstoffe Water/Aqua, Sorbitol, Hydroxyapatite, Xylitol, Cellulose, Propylene Glycol, Perlite, Sodium C14-16 Olefin Sulfonate, Disodium Pyrophosphate, Tetrapotassium Pyrophosphate, Cellulose Gum, Calcium Glycerophosphate, Bifida Ferment Lysate, Inulin, Lactobacillus Ferment, Sodium Saccharin, Sodium Benzoate, Flavor/Aroma, Menthol, Mentha Piperita (Peppermint) Oil, Anethole, Mentha Viridis (Spearmint) Leaf Oil, Carvone, Limonene, Beta-Caryophyllene, Pinene Identifikationsnummer GTIN: 425186780099924,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
HKL Kabelverschraubung 2532/13BGewindeart=PGGewindenennmaß metrisch/PG=13,5Gewindesteigung=1,41 mmGewindelänge=6,5 mmSchlüsselweite=22 mmSechskant Eckmaß=24,4 mmGeeignet für Kabeldurchmesser=9..14 mmWerkstoff=MetallWerkstoffgüte=MessingOberflächenschutz=vernickeltHalogenfrei=jaGlasfaserverstärkt=neinSchutzart (IP)=IP68Schlagfest=jaBiegeschutz=neinMit Gegenmutter=neinIn Öffnung einrastend=neinAusführung=geradeMehrfach Dichteinsatz=neinFlachkabelverschraubung=neinMit Zugentlastung=neinArt der Dichtung=DichtringTeilbare Verschraubung=neinEinsatztemperatur=-40..120 °CExplosionsgeprüfte Ausführung=neinFür Ex-Zone Gas=ohneFür Ex-Zone Staub=ohneFür bewehrte Kabel=neinEMV-Ausführung=neinGeschirmt=neinDruckausgleichend=nein634,68 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
FACOM Universal-Ventilfederheber U.13BUniversal-Ventilfederheber mit Spezialbacken U.13BProduktstärken:Für den Ein- und Ausbau der VentilfedernLieferung mit gebogenen Spezialbacken Art.-Nr. U.13BAbmessungen (L x B x H): 265 x 365 x 20 mmTechnische Daten:H[mm]: 20B[mm]: 365L[mm]: 265[kg]: 1,1188,68 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Wann ist 13b?
"Wann ist 13b?" ist eine Frage, die auf den ersten Blick keinen klaren Sinn ergibt. Es könnte sich um eine Referenz zu einem spezifischen Zeitpunkt, einem Ereignis oder einem Code handeln. Ohne weitere Kontextinformationen ist es schwierig, eine genaue Antwort zu geben. Möglicherweise handelt es sich um eine interne Bezeichnung oder eine geheime Anspielung, die nur Eingeweihten bekannt ist. Es wäre hilfreich, mehr Informationen zu haben, um die Frage genauer zu klären und eine passende Antwort zu finden. **
-
Was fällt unter 13b?
Was fällt unter 13b? Unter § 13b Einkommensteuergesetz (EStG) fallen Einkünfte aus der Vermietung und Verpachtung von Grundstücken, Gebäuden, Wohnungen und Gewerberäumen. Dabei handelt es sich um Einkünfte aus der Vermietung von unbeweglichem Vermögen, die nicht zu den Einkünften aus Gewerbebetrieb zählen. Zu den Einkünften zählen beispielsweise Mieteinnahmen, Pachteinnahmen und Erbbauzinsen. Diese Einkünfte müssen in der Einkommensteuererklärung angegeben und versteuert werden. **
-
Wer bekommt Freistellungsbescheinigung 13b?
Die Freistellungsbescheinigung nach § 13b UStG wird in der Regel von Unternehmen beantragt, die Bauleistungen erbringen oder in Anspruch nehmen. Dazu gehören beispielsweise Bauunternehmen, Handwerksbetriebe, aber auch Bauherren und Bauträger. Die Freistellungsbescheinigung dient dazu, dass der Leistungsempfänger keine Umsatzsteuer als Bauabzugssteuer einbehalten muss, wenn bestimmte Voraussetzungen erfüllt sind. Somit profitieren vor allem Unternehmen der Baubranche von der Freistellungsbescheinigung nach § 13b UStG. **
Ähnliche Suchbegriffe für 13b
-
Checklisten der Zahnmedizin ParodontologieChecklisten der Zahnmedizin Parodontologie , - Alle Aspekte der heute praktizierten Parodontologie kurz und knapp - Schwerpunkt liegt auf den praktischen Handlungsanweisungen, die theoretischen Grundlagen werden nur kurz dargestellt - Enthält alle aktuellen Klassifizierungsschemata - Mit Angaben zur unterstützenden Antibiotikatherapie - Ideal fürs Studium und zur Vorbereitung von Testaten und Prüfungen Neu in der 3. Auflage: - Jetzt mit neuem Konzept, komplett vierfarbig und mit doppelt so vielen Abbildungen - Evidenzboxen fassen systematische Reviews zu einzelnen Themen zusammen , Staubsauger > Autopflege & Aufbereitung , Auflage: 3. Auflage, Erscheinungsjahr: 20120613, Produktform: Leinen, Titel der Reihe: Checklisten der Zahnmedizin##, Autoren: Müller, Hans-Peter, Auflage: 12003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 291, Abbildungen: 205 Abbildungen, Keyword: Oralchirurgie; Paradontologie; Prüfungsvorbereitung; Zahnarzt; Zahnmedizin; parodontologische Behandlung, Fachschema: Parodontologie~Dentogen~Odontogen~Zahnheilkunde~Zahnmedizin, Warengruppe: HC/Zahnmedizin/Mund- und Kieferheilkunde, Fachkategorie: Zahnheilkunde, Thema: Verstehen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Georg Thieme Verlag, Verlag: Georg Thieme Verlag, Verlag: Thieme, Länge: 231, Breite: 156, Höhe: 20, Gewicht: 623, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783131263629 9783131263612, Herkunftsland: ITALIEN (IT), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,85,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KWIC-Web Fachwortschatz Zahnmedizin Englisch - DeutschKWIC-Web Fachwortschatz Zahnmedizin Englisch - Deutsch , Fachwörterbuch & Sprachtrainer , Staubsauger > Autopflege & Aufbereitung , Auflage: 4., unveränderte Auflage, Erscheinungsjahr: 20181024, Produktform: Kartoniert, Beilage: Broschiert (KB), Autoren: Friedbichler, Ingrid~Friedbichler, Michael, Auflage: 19004, Auflage/Ausgabe: 4., unveränderte Auflage, Abbildungen: 42 Abbildungen, Keyword: Deutsch - Englisch; Fachw?rterbuch; Fachwortschatz; KWIC Web; Redewendungen; Sprachtrainer; W?rterbuch; Zahnmedizin; zahnmedizinische Akronyme, Fachschema: Deutsch~Unterricht / Deutsch~England / Sprache~Englisch~Englisch / Fachsprache Medizin~Medizin / Fremdsprachen (Englisch)~Medizin / Fremdsprachen~Deutsch / Wörterbuch~Wörterbuch~Dentogen~Odontogen~Zahnheilkunde~Zahnmedizin, Fachkategorie: Nachschlagewerke: Spezialwörterbücher~Zahnheilkunde, Sprache: Englisch, Bildungszweck: für die Hochschule, Warengruppe: HC/Zahnmedizin/Mund- und Kieferheilkunde, Fachkategorie: Wörterbücher, zwei- und mehrsprachig, Thema: Verstehen, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XV, Seitenanzahl: 303, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Georg Thieme Verlag, Verlag: Georg Thieme Verlag, Verlag: Thieme, Länge: 238, Breite: 172, Höhe: 22, Gewicht: 680, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783131249432 9783131249425 9783131249418, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,65,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann greift der 13b?
Der § 13b des Einkommensteuergesetzes greift, wenn eine vermietete Immobilie im Privatvermögen des Vermieters liegt und dieser die Einkünfte aus Vermietung und Verpachtung durch bestimmte Maßnahmen steigern möchte. Dazu zählen beispielsweise energetische Sanierungsmaßnahmen oder der Umbau zu barrierefreiem Wohnraum. Durch diese Maßnahmen kann der Vermieter eine erhöhte Abschreibung in Anspruch nehmen und somit seine Steuerlast reduzieren. Der § 13b ist also ein Instrument, um Investitionen in den Wohnungsbestand zu fördern und gleichzeitig die steuerliche Belastung zu verringern. Es ist wichtig, die Voraussetzungen und Regelungen des § 13b genau zu beachten, um von den steuerlichen Vorteilen profitieren zu können. **
-
Wann 13b bei Bauleistungen?
Die Regelung nach § 13b UStG betrifft die Steuerschuldnerschaft bei Bauleistungen. Sie besagt, dass der Leistungsempfänger die Umsatzsteuer schuldet, wenn er selbst ein Unternehmer ist und die Bauleistung für sein Unternehmen bezieht. Diese Regelung dient dazu, Umsatzsteuerbetrug im Baugewerbe zu verhindern. Sie gilt für Bauleistungen, die im Inland erbracht werden und unter den Anwendungsbereich des § 13b UStG fallen. Es ist wichtig, die Voraussetzungen für die Anwendung dieser Regelung genau zu prüfen, um mögliche Haftungsrisiken zu vermeiden. **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Wer bekommt 13b Bescheinigung?
Die 13b-Bescheinigung wird in Deutschland an Vermieter oder Eigentümer von Wohnungen ausgestellt, die an anerkannte Flüchtlinge oder Asylberechtigte vermietet werden. Diese Bescheinigung ermöglicht es den Vermietern, bestimmte steuerliche Vorteile in Anspruch zu nehmen, wie zum Beispiel die Möglichkeit, erhöhte Abschreibungen geltend zu machen. Um die Bescheinigung zu erhalten, müssen die Vermieter nachweisen, dass sie ihre Wohnung an anerkannte Flüchtlinge oder Asylberechtigte vermieten und die entsprechenden Voraussetzungen erfüllen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.